Enjeux et implications de l’emprunt obligataire de 4 579 milliards GNF à 11 % sur cinq ans (Par Aboul Aziz Diallo)

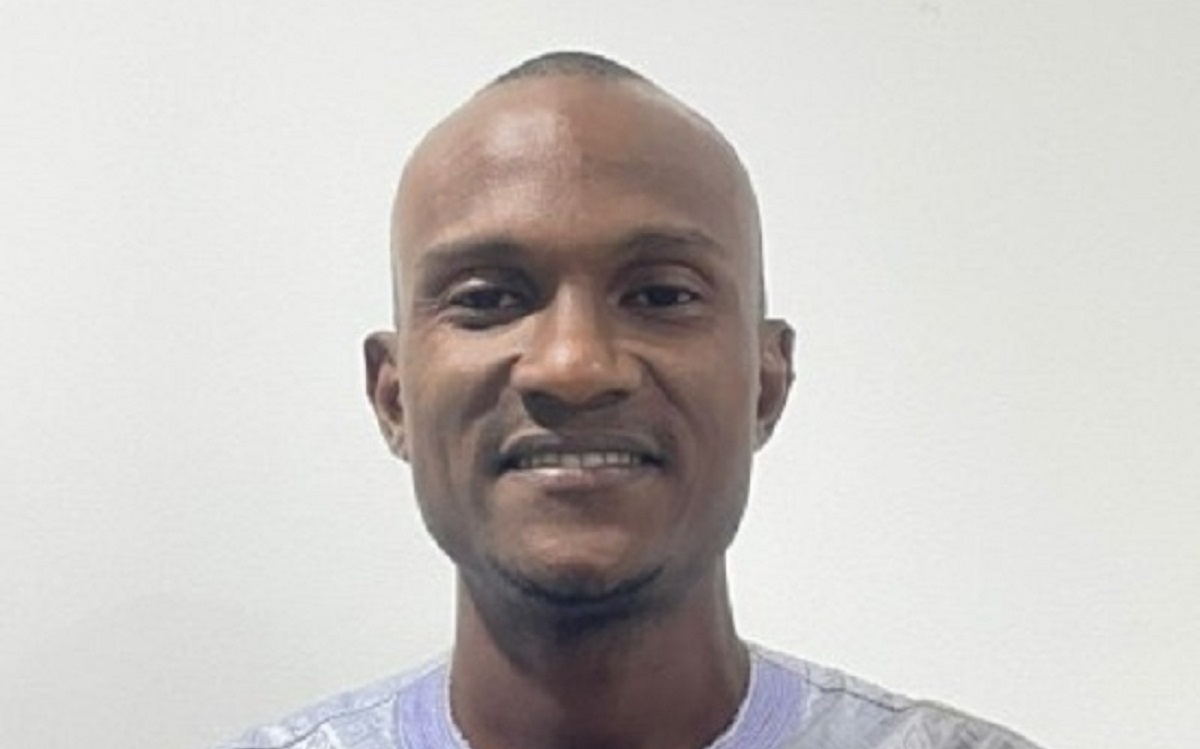
(Guinée Eco) – Avec la mobilisation record de 4 579 milliards GNF à un taux de 11 % sur cinq ans, l’État guinéen réussit un coup de maître financier, salué par un taux de couverture de 183 %. Cependant, dans une analyse rigoureuse, l’économiste Abdoul Aziz Diallo met en garde contre les défis majeurs de cette opération : coût réel de la dette, capacité d’absorption, cohérence avec la baisse des investissements publics dans la LFR, risque d’éviction du secteur privé et impératif de transparence. Le succès de cet emprunt ne se mesurera pas à son montant levé, mais à la rentabilité et à la traçabilité des projets financés.
• Coût réel de la dette
Avec un taux nominal de 11 % par an sur cinq ans, le coût du financement demeure relativement élevé dans un contexte de contraintes budgétaires. À titre indicatif, les intérêts à payer pourraient atteindre environ 503,7 milliards GNF par an, soit plus de 2 518 milliards GNF sur la durée de l’emprunt, hors remboursement du principal.
Ainsi, pour chaque 100 GNF mobilisés, l’État verserait environ 55 GNF d’intérêts sur cinq ans. La rentabilité économique des projets financés devra donc être supérieure au coût de la dette afin que l’opération génère un véritable effet positif sur la croissance et les finances publiques.
• Acceptation de 2 079 milliards GNF supplémentaires et capacité d’absorption
Le dépassement de l’objectif initial traduit un fort appétit du marché pour les titres publics. Toutefois, l’acceptation de ressources additionnelles soulève la question de la capacité d’absorption de l’administration.
Les principaux risques sont:
• Des retards dans l’exécution des projets ;
• Une accumulation de ressources non utilisées ;
• Un financement de dépenses courantes plutôt que d’investissements productifs ; et
• Une augmentation du coût de portage de la dette si les fonds restent temporairement inemployés.
L’enjeu est donc de démontrer l’existence d’un portefeuille de projets matures, prêts à être exécutés rapidement et efficacement.
• Cohérence avec la baisse des investissements publics dans la LFR
Cette question est probablement la plus importante.
Si la Loi de Finances Rectificative (LFR) prévoit une réduction des dépenses d’investissement public alors que l’État mobilise simultanément un niveau record de ressources par emprunt obligataire, plusieurs interrogations émergent :
• Quels investissements seront effectivement financés ?
• Les fonds serviront-ils à compenser des déficits budgétaires ou des tensions de trésorerie ?
• Assiste-t-on à un redéploiement des investissements hors budget classique ?
Une diminution des investissements budgétaires combinée à une hausse de l’endettement pourrait être perçue comme un signal contradictoire, sauf si le gouvernement présente clairement les projets spécifiques financés par cet emprunt.
• Risque d’éviction du crédit au secteur privé.
L’un des principaux risques macroéconomiques est l’effet d’éviction (crowding out).
Lorsque l’État émet des obligations offrant un rendement attractif de 11 % :
• les banques peuvent préférer placer leurs liquidités dans les titres publics ;
• les ressources disponibles pour les entreprises diminuent ; et
• le coût du crédit au secteur privé peut augmenter.
Ce risque est particulièrement important dans une économie où l’accès au financement constitue déjà une contrainte majeure pour les PME et les activités productives.
Si une part importante de la souscription provient du système bancaire local, l’effet d’éviction mérite une surveillance accrue.
• Traçabilité des fonds et qualité des projets financés.
Le véritable succès de l’opération sera jugé non pas sur le montant levé, mais sur l’utilisation des ressources.
Les bonnes pratiques exigeraient:
• Une publication détaillée des projets financés ;
• Un calendrier d’exécution clair;
• Des mécanismes indépendants de suivi-évaluation ; et
• Des rapports périodiques sur les décaissements et les résultats obtenus.
L’expérience internationale montre que l’endettement est soutenable lorsque les ressources financent des infrastructures productives générant de la croissance, des recettes fiscales et des gains de productivité. À l’inverse, lorsque les fonds financent essentiellement des dépenses de fonctionnement ou des projets à faible rendement socio-économique, la dette devient rapidement une charge pour les finances publiques.
• Appréciation globale
L’opération peut être considérée comme un succès financier, car elle démontre la capacité de l’État à mobiliser l’épargne nationale. Toutefois, son succès économique dépendra de quatre facteurs essentiels:
1. La rentabilité des projets financés ;
2. La rapidité d’exécution des investissements ;
3. La transparence dans l’utilisation des fonds ; et
4. La maîtrise du risque d’éviction du secteur privé.
En résumé, le taux de couverture de 183 % est un indicateur de confiance du marché, mais la véritable question est désormais de savoir si les 4 579 milliards GNF mobilisés produiront un rendement économique et social supérieur au coût de la dette de 11 %. C’est sur ce critère que l’opération devra être évaluée dans les années à venir.
Par Abdoul Aziz Diallo, économiste spécialisé en analyse macroéconomique, évaluation des politiques publiques et d’impact des projets de développement.
